Domain aiit.de kaufen?
Wir ziehen mit dem Projekt
aiit.de um.
Sind Sie am Kauf der Domain
aiit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aiit.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **

Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
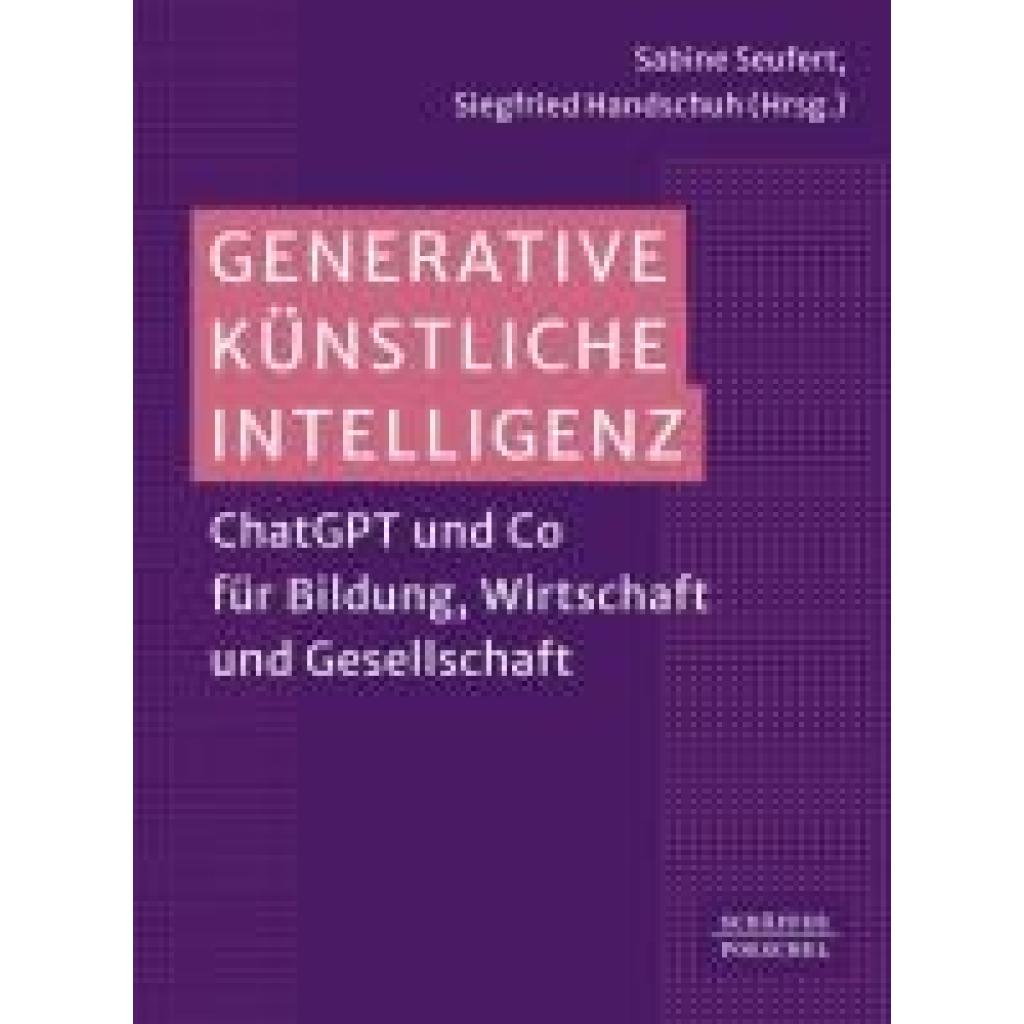
Generative Künstliche IntelligenzGenerative Künstliche Intelligenz , Generative Künstliche Intelligenz beschreibt eine Klasse von KI-Systemen, die in der Lage sind, aus großen Datenmengen zu lernen und auf dieser Grundlage neue, bisher nicht gesehene Inhalte zu generieren, wie beispielsweise Texte, Bilder, Musik oder Videos. Dabei wird die Generierungskapazität der KI mit dem Ziel eingesetzt, kreative Prozesse zu unterstützen, neue Ideen zu generieren und innovative Lösungsansätze zu liefern. Trotz ihrer beeindruckenden Fähigkeiten haben generative KI-Systeme auch ihre Herausforderungen, wie die Kontrolle über den generierten Inhalt, das Verständnis von Kontext und Bedeutung sowie ethische Fragen im Zusammenhang mit der Nutzung von generativer KI. Der Band gibt einen Überblick über generative KI-Systeme und beleuchtet die Auswirkungen auf das Management von Innovationen, Wirtschaft, Bildung und Gesellschaft. , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202404, Produktform: Kartoniert, Redaktion: Seufert, Sabine~Handschuh, Siegfried, Seitenzahl/Blattzahl: 259, Keyword: Augmentation; ChatGPT; Generative Künstliche Intelligenz; Innovationen und künstliche Intelligenz; Mensch-Maschine-Interaktion; Sabine Seufert; Siegfried Handschuh; Sprachmodelle, Fachschema: Wirtschaft / Allgemeines, Einführung, Lexikon~EDV / Gesellschaft u. Computer~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Wissens- / Informations- / Datenökonomie~Ethische und soziale Fragen der IT~Künstliche Intelligenz, Warengruppe: TB/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 168, Höhe: 15, Gewicht: 432, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **


Wann ist die Kleinunternehmerregelung sinnvoll?
Die Kleinunternehmerregelung ist sinnvoll, wenn ein Unternehmen nur geringe Umsätze erwirtschaftet, da es dann von der Umsatzsteuer befreit ist. Dies kann vor allem in der Anfangsphase eines Unternehmens der Fall sein, wenn die Umsätze noch niedrig sind. Zudem erspart die Kleinunternehmerregelung bürokratischen Aufwand, da keine Umsatzsteuervoranmeldungen abgegeben werden müssen. Allerdings sollte man beachten, dass man als Kleinunternehmer keine Vorsteuer geltend machen kann, was zu höheren Kosten führen kann. Es ist daher wichtig, die individuelle Situation des Unternehmens zu prüfen, um zu entscheiden, ob die Kleinunternehmerregelung sinnvoll ist. **
Kann man zur kleinunternehmerregelung wechseln?
Kann man zur Kleinunternehmerregelung wechseln? Ja, als Unternehmer kannst du zur Kleinunternehmerregelung wechseln, wenn du die Voraussetzungen erfüllst. Dazu gehört, dass dein Jahresumsatz im Vorjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich nicht über 50.000 Euro liegen wird. Du musst außerdem beim Finanzamt einen Antrag auf Kleinunternehmerregelung stellen. Beachte jedoch, dass du dann keine Umsatzsteuer auf deinen Rechnungen ausweisen darfst und auch keine Vorsteuer geltend machen kannst. Es ist wichtig, die Regelungen und Auswirkungen der Kleinunternehmerregelung genau zu prüfen, um die beste Entscheidung für dein Unternehmen zu treffen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Digitalisierung und Künstliche Intelligenz, Fachbücher von Thomas SchneiderDas Fachbuch "Digitalisierung und Künstliche Intelligenz" von Thomas Schneider bietet eine umfassende Analyse der Anwendung von digitalen Technologien und Künstlicher Intelligenz im Bereich Controlling. Es richtet sich an Fachleute und Studierende der Betriebswirtschaft und beleuchtet die Herausforderungen und Chancen, die mit der Integration dieser Technologien in betriebliche Prozesse verbunden sind. Mit einem klaren Fokus auf die wirtschaftlichen und rechtlichen Aspekte der Digitalisierung vermittelt das Buch fundierte Kenntnisse und praxisnahe Ansätze zur Optimierung von Controlling-Systemen. Die Publikation ist in deutscher Sprache verfasst und umfasst 118 Seiten, die sowohl theoretische Grundlagen als auch praktische Beispiele enthalten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Erschienen im Jahr 2025, stellt dieses Werk eine wertvolle Ressource für alle dar, die sich mit den aktuellen Entwicklungen in der Wirtschaft und den Auswirkungen der Digitalisierung auf das Controlling auseinandersetzen möchten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generative Künstliche IntelligenzGenerative Künstliche Intelligenz , Generative Künstliche Intelligenz beschreibt eine Klasse von KI-Systemen, die in der Lage sind, aus großen Datenmengen zu lernen und auf dieser Grundlage neue, bisher nicht gesehene Inhalte zu generieren, wie beispielsweise Texte, Bilder, Musik oder Videos. Dabei wird die Generierungskapazität der KI mit dem Ziel eingesetzt, kreative Prozesse zu unterstützen, neue Ideen zu generieren und innovative Lösungsansätze zu liefern. Trotz ihrer beeindruckenden Fähigkeiten haben generative KI-Systeme auch ihre Herausforderungen, wie die Kontrolle über den generierten Inhalt, das Verständnis von Kontext und Bedeutung sowie ethische Fragen im Zusammenhang mit der Nutzung von generativer KI. Der Band gibt einen Überblick über generative KI-Systeme und beleuchtet die Auswirkungen auf das Management von Innovationen, Wirtschaft, Bildung und Gesellschaft. , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202404, Produktform: Kartoniert, Redaktion: Seufert, Sabine~Handschuh, Siegfried, Seitenzahl/Blattzahl: 259, Keyword: Augmentation; ChatGPT; Generative Künstliche Intelligenz; Innovationen und künstliche Intelligenz; Mensch-Maschine-Interaktion; Sabine Seufert; Siegfried Handschuh; Sprachmodelle, Fachschema: Wirtschaft / Allgemeines, Einführung, Lexikon~EDV / Gesellschaft u. Computer~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Wissens- / Informations- / Datenökonomie~Ethische und soziale Fragen der IT~Künstliche Intelligenz, Warengruppe: TB/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 168, Höhe: 15, Gewicht: 432, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erkenntnistheorie und Digitalisierung des Wissensmanagements. Künstliche Intelligenz und Wissenschaft als Falsifikation, Taschenbuch von Anonymous,Erkenntnistheorie Und Digitalisierung Des Wissensmanagements. Künstliche Intelligenz Und Wissenschaft Als Falsifikation, Taschenbuch Von Anonymous, Grin, 978-3-346-85946-4, Seitenanzahl: 1617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künstliche Intelligenz in der Versicherungsbranche: Daten, Ethik, Umsetzung, Taschenbuch von Ritika Khatri, Verlag Unser WissenKünstliche Intelligenz In Der Versicherungsbranche: Daten, Ethik, Umsetzung, Taschenbuch Von Ritika Khatri, Verlag Unser Wissen, Seitenanzahl: 7648,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Wann ist die Kleinunternehmerregelung sinnvoll?
Die Kleinunternehmerregelung ist sinnvoll, wenn ein Unternehmen nur geringe Umsätze erwirtschaftet, da es dann von der Umsatzsteuer befreit ist. Dies kann vor allem in der Anfangsphase eines Unternehmens der Fall sein, wenn die Umsätze noch niedrig sind. Zudem erspart die Kleinunternehmerregelung bürokratischen Aufwand, da keine Umsatzsteuervoranmeldungen abgegeben werden müssen. Allerdings sollte man beachten, dass man als Kleinunternehmer keine Vorsteuer geltend machen kann, was zu höheren Kosten führen kann. Es ist daher wichtig, die individuelle Situation des Unternehmens zu prüfen, um zu entscheiden, ob die Kleinunternehmerregelung sinnvoll ist. **
-
Kann man zur kleinunternehmerregelung wechseln?
Kann man zur Kleinunternehmerregelung wechseln? Ja, als Unternehmer kannst du zur Kleinunternehmerregelung wechseln, wenn du die Voraussetzungen erfüllst. Dazu gehört, dass dein Jahresumsatz im Vorjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich nicht über 50.000 Euro liegen wird. Du musst außerdem beim Finanzamt einen Antrag auf Kleinunternehmerregelung stellen. Beachte jedoch, dass du dann keine Umsatzsteuer auf deinen Rechnungen ausweisen darfst und auch keine Vorsteuer geltend machen kannst. Es ist wichtig, die Regelungen und Auswirkungen der Kleinunternehmerregelung genau zu prüfen, um die beste Entscheidung für dein Unternehmen zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.